ATMに寄る回数を減らす。手数料より先に「使うお金」を決めよう
財布を開けると、思ったより現金が少ない。通り道のATMで少し下ろす。数日後、また同じことをする。現金が必要な場面はありますが、下ろすたびの手数料が気になっているなら、まず使う予定を一つだけ書き出してみませんか。
ここで勧めたいのは、大きな金額をまとめて持ち歩くことではありません。「次に何のために必要か」が分かれば、急いでATMを探す場面を減らせるかもしれない、という小さな段取りです。
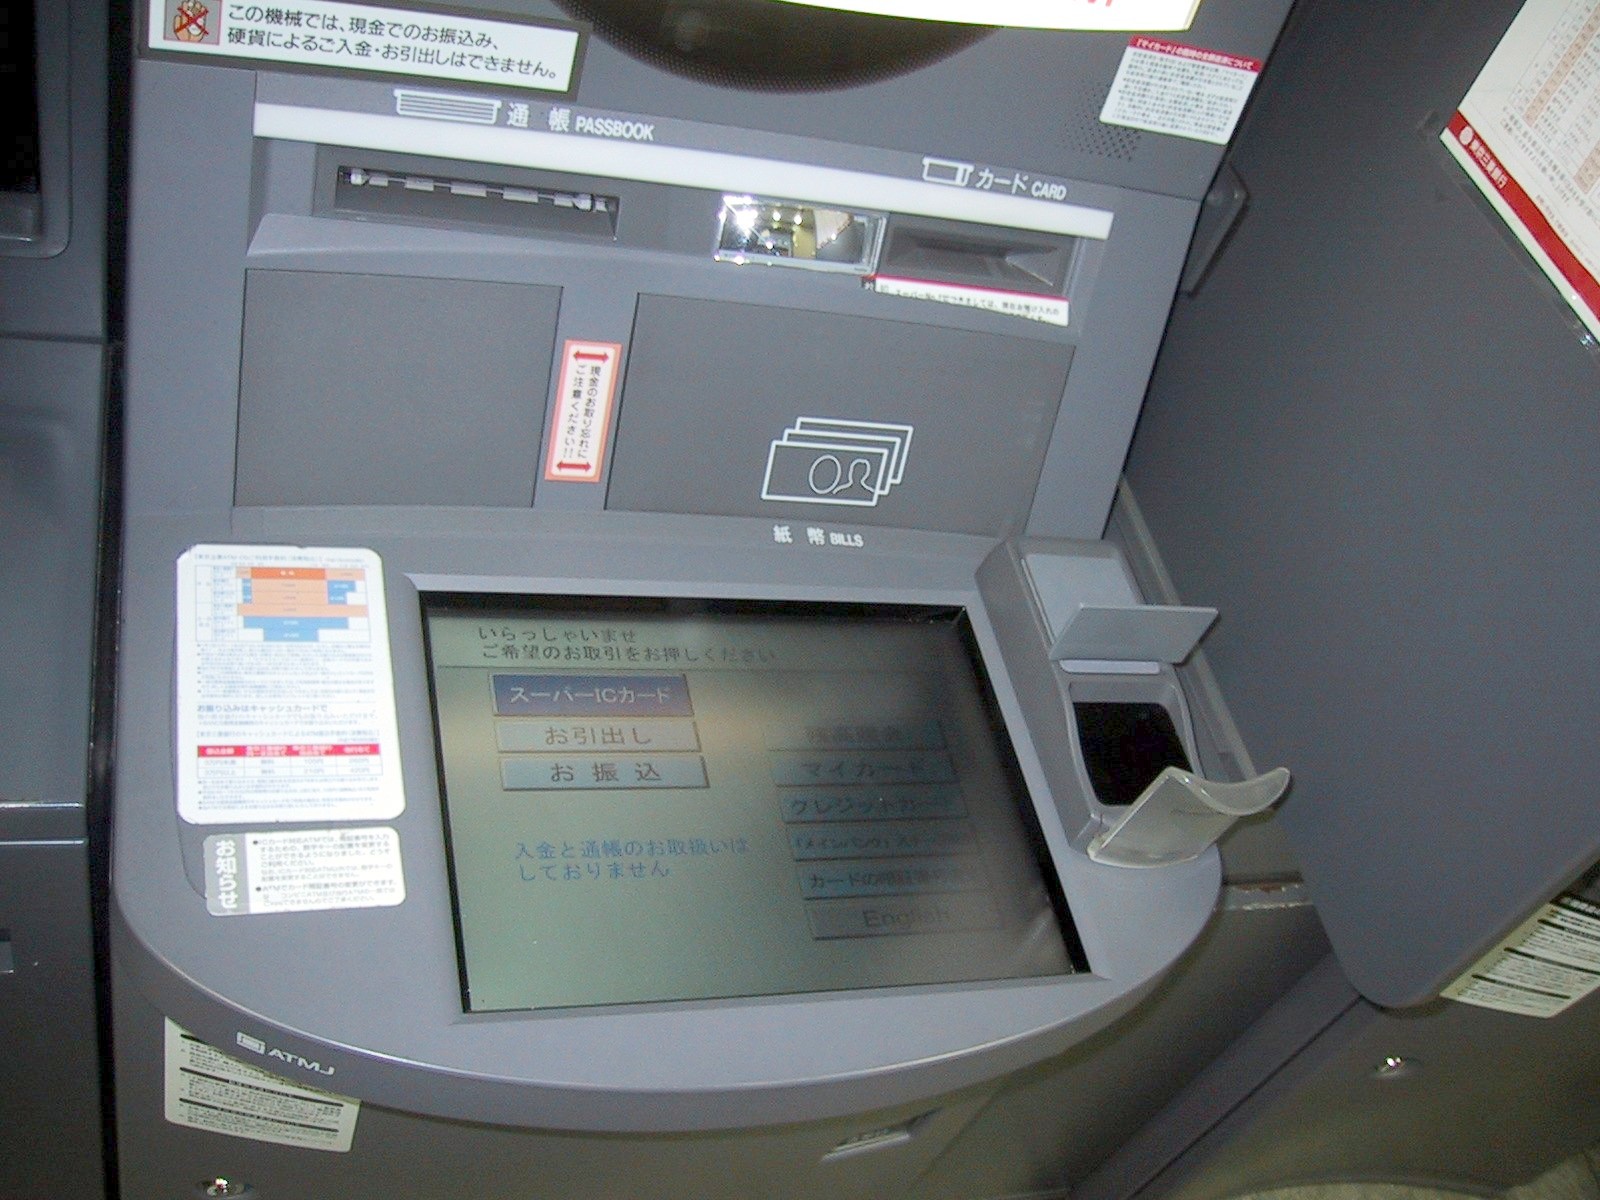
Chris 73 / Wikipedia / Wikimedia Commons · Wikimedia Commons · CC BY-SA 3.0 · 変更なし · Wikipedia

まず、次の一週間に現金が要る場面を探す
商店街の小さなお店、自治会の集金、子どもの行事。現金を使う場面は人によって違います。予定表を見て、思い当たる支払いだけをメモします。「毎週なんとなく一万円」ではなく、「土曜の買い物でいくらくらい」と用途を付けるのがポイントです。
金額が決まっていない支払いを、ぴったり予測する必要はありません。少し幅を持たせ、財布に残っている現金を引いて考えます。すでに必要額があるなら、今週はATMに寄らなくても済むかもしれません。
予定が変わったら、その場で見直します。一週間という区切りも例で、自分の生活に合う長さで構いません。手数料をゼロにする目標より、困らずに支払えることを先に置きましょう。
1回110円なら、月の差はいくら?
手数料が一回110円かかり、月に四回利用していると仮定します。そのうち二回を、既存の口座の条件を確認して無料の時間帯・利用方法へ変えられた場合、月の手数料は440円から220円へ。差は220円、同じ状態が十二か月続けば2,640円です。
| 仮の利用 | 月の手数料 |
|---|---|
| 有料110円を4回 | 440円 |
| 有料110円を2回、無料を2回 | 220円 |
| 差 | 月220円、12か月で2,640円 |
これは計算の例です。どの金融機関でも110円という意味でも、無料回数が必ずあるという意味でもありません。口座、ATM、時間帯、取引の種類や優遇条件で変わります。いま使っている金融機関の公式案内と、取引前の表示で確かめてください。
金融庁の金融教育資料も、ATM利用手数料は利用回数が増えると負担になる点を説明しています。小さな金額でも、回数を一緒に見ると判断しやすくなります。金融庁の教材
無料のATMまで遠回りする?
手数料が無料でも、わざわざ遠い場所へ出かければ、交通費や時間がかかります。用事の途中で使えるか、営業時間内に無理なく寄れるかを先に考えます。
たとえば手数料110円を避けるために、往復300円の交通費が新たにかかるなら、その一回だけでは支出が190円増えます。これも仮の金額です。別の用事と一緒に済ませられる場合とは分けて比べましょう。
無料の条件に預金残高や別サービスの利用が必要な場合も、その条件を満たすこと自体が自分に合っているかを考えます。手数料だけを理由に、不要な契約や買い物を増やさないことが大切です。新しい口座を増やす前に、手持ちの口座の案内を読むところからで十分です。
財布の中身を、使ってよい額と混同しない
現金が多く入っていると、それを今週使ってよいお金だと感じる人もいるでしょう。引き出した額と予算は別です。食費用、行事用など、メモで用途を分けておくだけでも確認しやすくなります。
専用の財布やケースを買い足す必要はありません。スマホのメモでも、家にある封筒でも、自分が管理できる方法を選びます。暗証番号はそのメモに書かず、現金の保管場所も他人に見られるメモへ残さないようにしましょう。
残高の確認は公式の安全な方法で行います。ATMの利用を減らすために、必要以上の現金を持ち歩いたり、自宅へため込んだりする必要はありません。現金以外の支払いも、使った額を把握できる範囲で選びます。
次の明細で、一か所だけ確かめる
最初にやることは、直近の明細でATM手数料の回数と合計を確かめること。次に、来週の現金の用事を一つメモすること。この二つで十分です。
実際には手数料を払っていなかったなら、急いで仕組みを変える必要はありません。予定外の支払いが多ければ、利用回数を減らすより、予算の置き方を考えるほうが役立つ場合もあります。
毎回きれいに予定どおりにはいかなくても、少額を何度も下ろす理由が分かれば、選び直す余地ができます。「無料にするために頑張る」より、「慌てて下ろさない準備を一つ」。そのくらいの気軽さで続けたいですね。
出典・条件
公式情報確認:2026年11月5日、日本時間。日本の家計管理を想定しています。110円、利用回数、交通費は仮例で、特定銀行の現行手数料ではありません。口座開設や金融商品の推奨はしていません。